第28期
2012.3.14
针对这一话题,郭田勇认为,其实"暴利"一词的说法本身是带有感情色彩的。其实银行前几年的利润也高,但引起的反响不是很大。现在主要是形成了一种反差,一边是银行的高利润,一边是中小企业融资难、贷款难,经营情况差。可谓"冰火两重天",所以在本次两会上,关于银行的高利润问题,有很多不同的声音和看法。 [详细]
我们看到银行的高盈利固然跟利差大有关,但更主要的是跟中国间接融资主导的融资体制有关,因此从根本上解决银行高盈利问题要靠郭树清而不是尚福林,即要通过资本市场的发展,不断扩大直接融资,提高直接融资在社会融资中的比重来完成。 [详细]

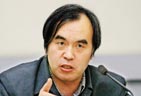
郭田勇,中央财经大学金融学院教授、博士生导师、中国银行业研究中心主任
其实"暴利"一词的说法本身是带有感情色彩的。银行前几年的利润也高,但引起的反响不是很大。现在主要是形成了一种反差,一边是银行的高利润,一边是中小企业融资难、贷款难,经营情况差。
因为中国银行业的利息收入占总收入的80%左右,那么各种收费也就只占20%左右,而且这其中还有银行的理财产品、现金管理、对公的贸易结算等,所以银行真正的针对个人的收费不到10%,即便抛掉这些盈利仍较高。
当前的银行监管防线就像'马其诺防线'一样。"要让这个防线起作用,而不能沦为形象工程。如果银行业依靠市场垄断持续盈利,没有亏损和倒闭,构筑这条高标准防线的意义何在?就如同当年马其诺防线由于被德军绕过而成为摆设一样。
目前中国银行业净息差水平在3%左右。具体看,中农工建等国有银行相对低一些,一般在2.5%左右;股份制银行和城商行普遍高一些,一般在3%以上,有的甚至达到4-5%。中国的净息差水平虽不是世界最高,但是也不低。
银行的高盈利跟高利差和间接融资占比高有关。但的确与银行员工的敬业和努力分不开,我也多次看到,基层员工为了营销客户付出的巨大努力,但我也不同意很多银行掌门完全将高盈利归因于个人本事的观点。
银行的高盈利固然跟利差大有关,但更主要的是跟中国间接融资主导的融资体制有关。美国为什么利差这么高也不暴利?原因在于美国银行在社会资金的配置中大概只占不到三分之一。因此从根本上解决银行高盈利问题要靠郭树清而不是尚福林。
郭田勇:其实"暴利"一词的说法本身带有感情色彩。有的企业行业利润也高,但也没见大家说他们"暴利"。这可能跟几个因素有关。第一,中国资本市场不发达,间接融资占比高。第二,利率没有市场化。第三,金融准入门槛高,竞争不是很充分,或者说存在一定的垄断性。第四,银行的收费问题引起的关注比较多,老百姓对一些收费有意见。
其实银行前几年的利润也高,但引起的反响不是很大。现在主要是形成了一种反差。一边是银行的高利润,一边是中小企业融资难,贷款难,经营情况差。可谓"冰火两重天"。所以在本次两会上,关于银行的高利润问题,有很多不同的声音和看法。
郭田勇:公道的说,银行的高盈利跟高利差和间接融资占比高有关,但的确与银行员工的敬业和努力分不开,我也多次看到,基层员工为了营销客户付出的巨大努力,但我也不同意很多银行掌门完全将高盈利归因于个人本事的观点,所以说,银行员工的收入既要合理又要适度。所谓收入合理和适度,就是既要看到员工为此付出的努力和贡献,也要看到形成银行高盈利的一些体制性外因。
郭田勇:大家通常说的息差是指一年期存贷利率的差,但这种看法是不科学不准确的,因为存款贷款的种类、结构复杂,所以从学术角度看,比较银行的息差一般用净息差(NIM)这个概念,它是指银行利息收入减去利息支出后与银行生息资产的比值,中国这一比值并不是最高的。
目前中国银行业净息差水平在3%左右。具体看,中农工建等国有银行相对低一些,一般在2.5%左右;股份制银行和城商行普遍高一些,一般在3%以上,有的甚至达到4-5%。从国际比较看,欧美等发达国家净息差水平比中国高,如美国、意大利的长期平均净息差在3.98%、3.49%。
而亚洲国家和地区净利差水平普遍比我国低得多,如日本、泰国、台湾的净息差水平分别为2.3%、1.97%和1.5%左右。我国的净息差水平虽不是世界最高,但是不低,更主要的是银行信贷在我国的资金配置中占主导地位,这两个因素共同作用才形成了我国银行业的高盈利。
郭田勇:群众的感觉看关系较大,但其实关系不是太大,因为中国银行业的利息收入占总收入的80%左右,那么各种收费也就只占20%左右,而且这其中还有银行的理财产品、现金管理、对公的贸易结算等,所以银行真正的针对个人的收费不到10%,即便抛掉这些盈利仍较高。
郭田勇:这种观点也有一定道理。但问题是我们为什么要补充那么多资本金。这有值得商榷的地方。我之前提过当前的银行监管防线就像当年的马其诺防线一样,构筑监管防线的目的是为了防范风险。但我们要让这个防线起作用,而不能沦为"形象工程"。
国内银行业监管标准要高于国际水平,但由于市场不开放、准入门槛高,利率没有市场化,没有形成充分竞争,银行业持续呈现全行业的高盈利状态、其经营风险又低于国际水平。构筑这条高标准防线的意义何在?这就容易变成"形象工程",容易形成资金浪费。所以到底需不需要那么高的资本金是值得商榷的。如果要那么做的话,就应该把国内市场放开。利率市场化,充分竞争。
郭田勇:我们看到银行的高盈利固然跟利差大有关,但更主要的是跟中国间接融资主导的融资体制有关,因此从根本上解决银行高盈利问题要靠郭树清而不是尚福林,即要通过资本市场的发展,不断扩大直接融资,提高直接融资在社会融资中的比重来完成。当然在我国间接融资主导短期内难以改变的格局下,可以缩小利差,降低准入门槛,形成充分竞争。

银行高盈利引发各界普遍关注,业内外对此看法迥异。银行员工的收入既要合理又要适度。所谓收入合理和适度,就是既要看到员工为此付出的努力和贡献,也要看到形成银行高盈利的一些体制性外因。
凤凰网 财经中心 出品 欢迎收藏
本期策划:梁丽霞 马德俊





所有评论仅代表网友意见,凤凰网保持中立