 1中国股市的众多矛盾都与散户化的特点相关联——大量的中小投资者集中在单一的股票市场里,不但大大增加了投资者保护的难度,而且对市场的改革创新形成长期的负面影响。
2 由于担心短期内的市场冲击,近年来的股指期货、融资融券、国际板等已推出或拟推出的重大创新,也无不面临相同的窘境。
美国的个人投资者要想直接进入纽交所交易股票,需要个人的金融资产在100万美元以上,或者2年内的薪金收入在25万美元以上。即使达到这个要求,直接进场交易的成本也非常高,因此,经纪商仍是多数投资者的选择。与中国散户委托券商交易不同的是,美国市场的经纪商并不直接把客户的每笔买单报送到交易所的系统里参与集合竞价,而是和客户做对手交易。这样一来,股票市场的直接参与者是摩根、美林、高盛这些经纪商,以及那些拥有自己席位的机构投资者。
如果A股的投资者结构也如同成熟市场一样,证监会也就无需这么操心。投资者保护的很大一部分内容实际上可以由个人投资者与经纪商或资产管理公司之间的契约关系来解决(当然这也有赖于市场诚信基础以及法制环境)。相对于庞大的个人投资者群体,机构的数量要少得多,监管的针对性也更强。证监会只需对经纪商、资产管理公司以及其他机构投资者实施严格的监管,就能比较有效率地实现对个人投资者的保护。
美国的监管模式也并非没有缺陷,这在本轮金融危机中已经充分暴露。比如,复杂的结构化产品隐藏和推迟了风险暴露的时间;客户保证金没有中央集中的监控,造成大量系统性风险的累积,直到某一个时点突然爆发。在这方面,反倒是中国证监会的做法值得美国同行学习借鉴。
当上"虎妈"、"狼爸"的中国证监会和沪深交易所,在不断采取行政措施的同时,也扭曲了自己的定位,容易形成行政惯性,也使得一些长期的制度改革和产品创新变得更趋复杂,迟迟难以推出。
散户主导的市场波动性大,投资者的心理更为脆弱,一些符合市场长远发展需要的重大制度改革和创新,往往都会被视作短期的冲击而招致强烈的抵触。事后看来,股权分置改革开弓没有回头箭,但是,开弓之时的压力却有如泰山压顶。特别是改革初期市场出现下跌的时候,甚至有人会全盘否定改革的方向。
借鉴过去的弯路,证监会在最近的几项重大市场创新中引入了严格的投资者适当性制度。最初在创业板中有所尝试,接着在股指期货中加入实质性的资金量和投资年限门槛。最近的中小企业私募债短期内不接受个人投资者。未来国债期货、全国性场外市场等,投资者适当性制度将更为成熟。
另一项重要的政策方向就是发展机构投资者,引导个人投资者通过专业机构,选择风险可控的投资方式和投资产品。
中国的公募基金行业已经发展了十余年,取得了一些成就,但是,在公众中的口碑却并不很理想。公募基金受制于投资范围有限、产品同质化、过于追求短期规模、人才激励不足等因素,自身的专业优势没有得到充分发挥,反而伤害了不少客户。另外,单纯的销售投资产品很难满足投资者多元化的需要,应当引入专业的理财服务,或提供此类服务的专业机构,以此更有效地衔接资产管理业务的供需双方。
上面的分析其实是有一点超前的,从现状来看,第三方理财服务的土壤还没有完全形成。除了少数的高端理财服务,大部分第三方理财公司仍然是以产品销售为导向,增值服务并不发达。因此,更为现实的工作是推动社地方保基金入市,实现基础保障资金的保值增值,从而让大多数民众分享投资资本市场的长期收益。
从成熟市场的经验来看,社会保障基金和主权基金等长期投资者,能很好地起到"市场稳定器"的作用,这主要是因为这些资金基本没有短期支付的压力,或者说支付周期很长,因而天然地适合长期投资。目前,中国的地方社保基金短期内现收现付的模式还能维持,存量的资金尚且能够用于风险和收益相对银行存款和固定收益类产品更高,同时周期更长的投资。但是,如果地方社保入市的决策再拖延下去,现收现付就无法维持,存量资金就有潜在的支付需求,从而耽误了投资股票(股权)市场的时机。
优化市场的投资者结构是一项长期的工作,相关因素彼此制约,需要"顶层设计"和协调推进。至少在三五年之内,证监会和交易所还是得对散户投资者费不少苦口婆心的功夫。对此,投资者和社会舆论也需要多一份理解和体谅,并且注重提高自身的风险意识,主动参与投资维权,通过监督券商、资产管理公司和其他中介服务机构的行为,共同维护资本市场的公平,提高其效率。
 | 12 |
 |

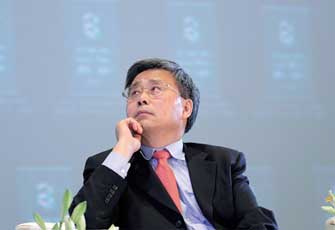
郭树清,1956年8月出生,男,汉族,内蒙古察右后旗人,法学博士。 现任中国证券监督管理委员会主席、党委书记。
1988年9月任国家计委经研中心综合组副组长(副司级);
1993年4月起先后担任国家经济体制改革委员会综合规划和试点司司长、宏观调控体制司司长;
1996年2月任国家经济体制改革委员会党组成员、秘书长兼机关党委副书记;
1998年3月任国务院经济体制改革办公室党组成员兼机关党委副书记;
1998年7月任贵州省副省长;
2001年3月任中国人民银行副行长、党委委员,国家外汇管理局局长、党组书记;
2005年3月任中国建设银行董事长、党委书记,中国信达资产管理公司党委书记,中国建银投资有限责任公司党委书记;
2011年10月任中国证券监督管理委员会主席、党委书记。 第十七届中央候补委员、第十届全国政协委员。
最爱的运动是洗碗:郭树清被认为是一位全能的技术型官员,而不失亲民、和蔼的形象。[详细]
策划:凤凰网证券频道
执笔:蒋飞
美工 制作:孙立琴 赵宁
专题:兰丽娜
时间:2012年6月19日


所有评论仅代表网友意见,凤凰网保持中立