
2019-01-04 13:29
原标题:2019-01-04 13:29
2018年12月26日,由经济观察报主办的“第四届(2018)资本市场IRM高峰论坛”在北京圆满落幕。本届高峰论坛以“勠力同心众擎易举”为主题,邀请到了来自资本市场的学者专家和企业代表共同探讨2019年资本市场发展之道。
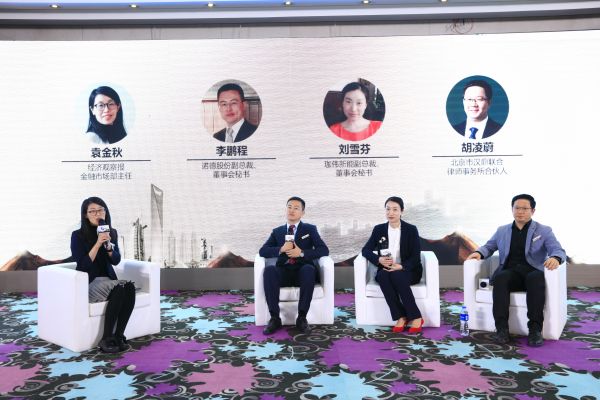
在论坛环节,经济观察报金融市场部主任袁金秋,携手诺德股份副总裁、董事会秘书李鹏程、珈伟新能副总裁、董事会秘书刘雪芬、北京市汉鼎联合律师事务所合伙人胡凌蔚进行了深入探讨,话题包括“当前宏观经济形势下各行业的转型升级”、“2018年并购市场存的机会与风险”、“2019年资本市场的发展契机”等。
以下为论坛观点集锦:
袁金秋:尊敬的各位来宾,尊敬的三位嘉宾,大家好!
刚刚主持人介绍了各位嘉宾,那么我们就直接进入到对话环节。今年宏观经济面临着一定的发展压力,在这样的情况下,各个产业都面临着转型升级。诺德股份、珈伟新能都是与新能源行业有关的上市公司,新能源产业政策这几年发生了重要变化,尤其明年优惠政策也会逐渐减少,这样情况下上市公司方面有什么应对准备,实现上市公司的转型发展,下面先请李总来介绍一下。
李鹏程:感谢《经济观察报》和在场的朋友,应该说新能源产业是这几年国民经济发展的新的增长极,也是经济结构转型的新动能。国家产业政策一直在支持,但是近两年产业政策逐步进行调整,我们称之为政策退坡。产业链上优秀企业实际上对于产业政策扶持的退出是有预期的,正是有这样的预期,产业链上这些企业家和优秀企业也做好了创新发展、图变图强的准备,既保持了足够的战略定力,又激发了创新发展的活力和动力。应该说这两年包括光伏产业和新能源汽车产业的技术升级、产品创新,包括在国际竞争方面“走出去”是对于政策退出、市场化改革和客户需求导向有充分预期的,新能源产业也呈现了欣欣向荣、势不可挡的发展态势。
我们诺德股份处在新能源汽车产业链当中锂电池产业的材料环节,我们目前已经是全球最大的锂电池用铜箔生产供应商之一,我们的市场份额已经超过30%,诺德股份也是A股锂电铜箔第一股,是新能源锂电池材料细分领域的龙头企业。从我们目前经验和实践来看,在转型升级过程当中,一定要聚焦,一定要从多元化经营转到专业化经营,一定要从低阶产品转到高阶产品,以及向高技术,高附值产品去转型升级,在经营结构和产品结构当中一定要做一些调整。另外在严峻的环境下也要做好客户风险识别,尤其是进行客户结构的优化,目前应该说我们的主要客户是全球最知名的锂电池生产商之一。
有大而强的客户,我们的技术创新、产品创新,就有好的应用终端,我们大客户愿意采用这样的新技术、新产品、新材料,所以客户结构的调整和我们产品结构的调整,以及我们经营结构的调整这是一个整体,应该说创新驱动的结构调整和产品升级在重新塑造企业的价值链、甚至是整个产业链,也在提升我们公司的整体竞争力。
当然在当下,更应该做好财务管控和资本运营。越是波动越要做好财务管控,做好现金流的储备,做好转型升级,以及我们今天上午也讲的并购重组和资本运营安排。
袁金秋:谢谢李总,李总这边给我们分享了“聚焦”的经验,还有御冬之道。下面希望珈伟新能这边刘总来谈一谈。我们知道珈伟新能在11月初刚刚变更了股票简称,这和公司战略转型有紧密联系的,所以请刘总给我们分享一下。
刘雪芬:谢谢主持人。珈伟新能是新能源公司,我们公司名字原来叫珈伟光伏照明,因为原来我们的主营业务主要是光伏照明,随着公司的发展,增加了锂电池、光伏电站、石墨烯等板块,所以今年做了更名,这样更能反映公司现在的业务。
新能源行业是未来的发展方向。在产业发展初期,由于消费习惯及行业成本等因素,国家会出台优惠政策来鼓励新能源发展。随着行业的成熟,补贴退坡、优惠减少是必然的。此时在技术上精益求精、在成本上精耕细作的企业就会更有竞争力。珈伟新能一直是一个有科研情结的公司,技术创新对于珈伟新能来说就像生命一样重要。以先进技术带动优质产品,在哈佛、麻省理工等知名学府科学家团队的努力下,公司的类固态锂电池已经实现量产,产品在安全性、快充、循环次数和耐宽温等方面均处于行业先进水平。锂电版块是珈伟新能的“明日之星”,是公司战略转型升级的重要板块。
在加强研发保持科技领先的同时,我们也对业务结构做了调整,提升企业内生动力来应对大环境的变化。比如说珈伟新能传统业务是光伏照明产品,就是大家熟悉的庭院灯、草坪灯,所以我们的客户大部分在欧美,与大型连锁超市沃尔玛、COSTCO等合作多年。因此,为降低中美贸易摩擦对该部分业务的影响,珈伟新能保持国外市场同类产品领先的同时积极拓展照明的国内市场。我们在中山有一个品上照明的子品牌,定位就是跟大型房企的综合楼盘合作,提供一站式整体照明方案,目前取得了非常好的成绩,我们跟国内知名的地产品牌,比如万达、保利、佳兆业等都有成功的合作案例,市场反响热烈。谢谢!
袁金秋:谢谢刘总,您刚才提到了加强科技创新,还有业务调整,都是在寒冬当中比拼内功。在实现上市公司高质量发展的路径当中,除了上市公司自身的积累和创新,提高竞争力之外,还可以通过高质量并购重组途径来实现,请胡总分享一下,并购重组对于上市公司的发展有哪些影响?
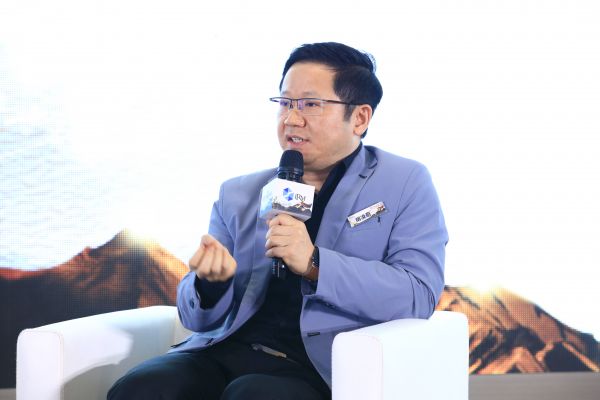
胡凌蔚:我想从案例说起,因为我做香港市场多一点,香港市场相较于A股市场更成熟,我们看国内公司在香港上市后有什么样成功发展方式,中国建材就是一个非常精彩的案例。中国建材所取得的成就可能在业内众所周知。宋志平先生把一个困难的国企,06年做上市,然后大步发展,打造成世界500强企业,宋志平先生后来也兼任中国医药董事长,成为两家500强企业掌门。
中国建材在香港上市后采取了在当时看来比较另类的发展方式,在上市之后主要采取的发展模式是不断的并购,在上市两年间,达到了并购高峰,并购了130家企业或者生产线。从中国建材上市之后,他几乎没有新建一条水泥生产线。打造成世界的NO.1,这就是典型通过并购发展的例子。
结合到今天我们说IRM(投资者关系管理)的问题,国内上市公司对IRM的理解、操作和一个成熟市场还是有差距的。还拿中国建材说,宋先生带领公司上市、IPO路演以及每年业绩发布的时候,香港机构投资者就提到两个主要的诉求,第一你要主业突出,中国建材刚上市的时候有玻璃、型材等等各类建材行业的业务,上市后主业就聚焦在水泥;第二个也是机构者提出来你要做整合、并购,中国建材回应了机构投资者的需求。也就是说,IRM不是简单信息披露,需要有和市场沟通的能力和理解这个市场的诉求。因为在香港机构投资者对于行业、对于企业是有深刻理解的,所以在这样一个相互呼应和回应当中市场给他股票极大的支持,机构投资者也给公司一个新的定价,所以说中国建材就是一个通过并购发展的非常好的案例。
我们看今天的论坛主题,IRM在上市公司发展当中是一个非常需要技术性、非常具有战略意义的工作,国内上市公司怎么通过这种方式来和市场沟通是值得学习的,是很重要的课题。
另外上市公司对于并购的一些问题,我想简单讲三点。第一点为什么上市?在A股,有一二级价差上市可以有一个套利,有极大利益释放,这是中国A股的特例。但是,在一般意义上讲,上市有一个很重要的基本功能是什么?就是支付手段,因为股票是并购的最重要的支付手段,所以在一个发达市场上,上市很重要的一个目的是什么?就是通过上市公司可以并购,并购的方式是通过股票,也就是说上市公司本身隐含的逻辑就是和并购关联在一起的,这是第一个,就是并购和上市本身的关系。
第二点就是说我们现在要进入新常态,要高质量发展。回到马克思政治经济学来看,就是中国经济从外延式发展转到内涵式发展阶段,那么并购和整合就是一个典型内涵式发展,这也是经济发展阶段的内在要求。
第三点我想谈一下对于上市公司为什么监管政策会有前紧后松的政策监管波动。我从两点考虑。前一段时间,王忠民理事长的财富管理50人论坛上,有一个“民企风险传染”的沙龙我也参加了。这里有一个问题,就是为什么很大风险出现在上市公司股权质押,就是控制人的股权质押的风险,这和我们的政策有一定相关性。当然,一定意义上我们上市公司可以采取外部培养项目,然后注入上市公司,用这个吃套利,吃一二级市场价差,是造成实控人高负债高质押一个因素。另外,监管当局并购重组对标的苛刻要求,也是一个重要因素——我们的标的必须“养”一段才能放进去,把它提升到极高的质量,符合证监会要求,这只能在体外,只能由上市公司大股东投资,然后去梳理和整合拟置入上市公司标的。大股东怎么投资?我既然不能使用上市公司作为股份支付平台,只能由上市公司股东拿股票——最重要的增信措施去融资来收购项目,然后整合项目,再往上市公司置入。所以现在金融市场上面临一大风险,上市公司控制人股票质押的风险,在很大意义上是跟我们并购重组政策有极大相关性。
所以我重申这三点,第一个并购是上市公司本身内在逻辑;第二个从新常态角度,高质量发展,这也是要求并购是企业发展的核心主要手段;第三个我们监管政策对于并购市场、金融市场风险带来的这种扰动是很强的,当然怎么做松紧适度,避免矫往过正是个很重要的技术问题。
袁金秋:并购监管政策先紧后松,今年第四季度开始并购重组松绑政策刺激了市场回暖,市场普遍预期2019年将掀起并购重组热潮,我们也想听胡律师讲讲干货,2019年上市公司要发起并购需要注意哪些机会和风险呢?
胡凌蔚:时间问题我简要说一下。回顾一下,我刚才说的可能有一些质疑监管政策,反过来监管政策也是关乎每一个企业,我们的监管政策都是回应市场问题,市场出现哪些问题?所谓出现并购乱象,这些乱象是风险点,现在已经有暴露出来的。
第一,企业的风险点是跨界并购,那么转型和跨界是很微妙的,是不是自己能做自己擅长的事情?并购不是单纯并购就完了,股价一次体现就OK了。有没有持续、整合和挖掘价值的这个能力?
第二,中国的上市并购出现一个非常重要的意向,就是面临高估值、高业绩承诺,就是所谓对赌安排。“对赌”这个词,原来专业人士看来,是翻译错了,Valuation Adjustment Mechanism(VAM),因为这就是一个“价值调整机制”,但是后来我们观察在中国这个词翻译不错,就是“赌”。这个是投资方对项目标的本身没有把握,就和卖方谈条件,就是大家在赌,带来问题就是始乱终弃,前期拍胸脯或者后来修改业绩承诺等等问题就出来了。
2018年到2019年初,面临一个问题就是商誉减值测试,现在已经累积1.4万亿商誉,这是中国A股最重要风险。商誉的形成就是通过并购、高溢价带来的,所以这是一个挑战。我们并购要理性,然后真的有认识,不能因为在上行趋势大家就赌这个事情。
另外,我们注意一个更具技术性的问题,这个问题还要衍生到2020年,因为我们第一次商誉减值是在今年,另外大陆的并购和香港市场、美国市场还有一个特殊情况,大量的业绩承诺和保证,那个是放在金融工具列里的。2019年如果大幅度业绩减值,那么2020年面临什么问题?就是你放在金融工具里的业绩承诺由于承诺方的履行能力问题,也面临减值。这就带来了这种情况,瞻前没有顾后带来的风险,所以我说2019年度并购第一要避免跨界买现金流、讲故事的并购,第二要避免高估值、高业绩承诺,避免这种的“赌”的模式。
袁金秋:谢谢胡总提示的两点,另外胡总说并购当中需要注意理性,下面想请刘总分享一下,您对上市公司通过并购进行高质量发展有什么看法?
刘雪芬:并购是企业实现量级增长的重要手段,特别是在今年下半年,并购市场风起云涌。就如阿基米德说的“给我一个支点,我能撬动整个地球”,企业并购的重点就是要找到那个能撬动发展资源的“支点”,即让优质的并购标的成为企业做大做强的支点。对于并购标的的选择,并购方要关注“我需要什么”以及“我能提供什么”,合适的才是最好的,即并购标的能否为企业的主营业务提供助力,并购方能否有效配置资源实现并购目的,使得并购后双方可以优势互补、协同发展,达到一加一远大于二的效果。
袁金秋:谢谢刘总,一个简单的词“合适”其实背后蕴含着非常深刻的含义,大家可以细细体味。下面请李总谈一下诺德股份在并购重组方面有没有一些想法或者是考量?
李鹏程:刚才两位也讲到上市是入门,并购才是做大做强。并购这个逻辑应该说大家一直在追求,诺德股份一直以来也是如此。最近三年来我本人也是分管资本运营工作,也一直在看一些机会,希望能够通过并购走一个内涵和外延结合的发展之路。但是刚才胡总也讲,并购没有那么容易,哪有那么多好标的,包括我们现在所讲的“三高”的问题,高的业绩承诺、高的估值,最后导致高的商誉。可以说看似热热闹闹,最后一地鸡毛,这种案例我们也了解。我们诺德股份实际上在并购道路上也做了一些尝试,最后也没有大的突破。我们看过很多故事或者事故后我们更加理性,更加有我们的标准,我也分享一下我们对于并购的一些想法。
刚才两位讲了要合适,我们希望并购还是在我们的产业链,希望有产业协同而不是跨界。跨界就有很多的问题,一方面是经营管理的能力,另外一方面是整合的能力,还有最重要的是市场。不光是产品市场营销,还有是资本市场的认知,我们今天讲IRM,就是价值发现,价值传递。多元化经营和跨界发展导致市场没有办法进行价值定位,市场没有办法把你进行归类,是TMT行业还是新能源行业,还是其他的行业?包括卖方机构和投资机构,没有办法精准覆盖,在价值发掘方面也会有偏差,也会导致价值推广和价值传播受到影响。
我们对并购的理解不是简单的并利润、并资产,或者前几年并购乱象当中就是并概念、并题材。我们对并购的理解,我想大家这两年都在理性回归,并购并的是什么?并购并的是资源整合和价值创造的能力,是高质量发展的能力,而不是简单的有块资产进来,有一个内容进来,并购不只是资产结构和经营结构的优化,实际上公司高质量的发展、持续稳健发展才最为重要。所以我们更看重协同和整合,既能够协同又能够整合,才能够持续发展,这是我们对并购的一个理解。当然我们也在探索,也希望能够跟我们资本市场当中的一些同仁,包括在座的各位朋友学习、交流。
袁金秋:好的,谢谢李总,协同和整合是我们坚守主业之外在并购重组方面的原则,我觉得这一点也是非常好的,也给我们上市公司并购重组提供了很有价值的参考。
那么我们现在已经慢慢地走过了2018年,也希望各位嘉宾能够对即将到来的2019年用一句话来表达自己的期许,请从李总这边开始。
李鹏程:2018年应该是波涛起伏的一年,不平静,尤其是对我们中国企业特别是中国的民营企业来说非常的不平静、不平凡,也是非常值得纪念的一年。那么2019年希望我们能够把握好政策的风向和企业的航向,做到波澜不惊,乘风而起,如果用一句古诗来说就是“潮平两岸阔,风正一帆悬”。
刘雪芬:2018年快要结束了,大家这一年应该酸甜苦辣什么滋味都有,对于即将到来2019年,我想说的是“做最坏的打算,用最乐观的心态,尽最大的努力”,祝大家好运。
胡凌蔚:2019年是可以看到内外环境非常复杂困难的一年,对于上市公司、对于公司、对于投资者,我讲这么一句话,“沉舟侧畔千帆过,病树前头万木春”。
袁金秋:谢谢胡总,刚才各位的发言都给大家打气。因为时间原因我们这个环节告一段落,非常感谢各位嘉宾从不同维度对上市公司的发展和重组进行了分享,相信在座各位收获非常多,让我们再次用热烈掌声感谢三位嘉宾分享!