
在中国引入伙伴,在美国考虑收购:星巴克的增长算盘变了?



一边在中国引入本土合作伙伴,一边在美国被曝考虑收购大型餐饮连锁,星巴克正在探索不同的增长路径。
据《金融时报》报道,星巴克曾探索收购美国墨西哥风味快休闲餐饮连锁奇波雷(Chipotle),并在近几个月与顾问合作研究收购方案。目前,相关讨论仍处于早期阶段,尚无已提出正式报价的确认消息。
消息传出后,奇波雷股价上涨,星巴克股价下跌。市场的不同反应,点出了这笔潜在交易的争议:星巴克自身的转型尚未完成,此时接手另一家大型连锁,究竟能打开新的增长空间,还是会增加经营负担?
如果结合星巴克在中国的业务调整来看,这个问题还可以进一步展开:当一家全球品牌重新寻找增长,它应该继续深挖现有品牌的潜力,还是通过收购扩大自己的生意版图?
01
“星巴克回来了”,转型仍未结束
这笔收购传闻带有鲜明的人物关联。
星巴克首席执行官布莱恩·尼科尔(Brian Niccol)曾于2018年至2024年担任奇波雷首席执行官。按照ADWEEK的报道,奇波雷在他任内规模翻倍,这也是星巴克当初邀请他的重要原因。
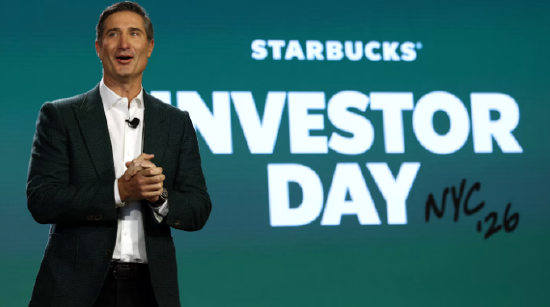
2024年加入星巴克后,尼科尔推动“重回星巴克”(Back to Starbucks)战略,重点改善服务、提升门店体验,让咖啡馆重新成为消费者愿意停留的地方。
这套战略回应的是一个基本问题:随着移动点单、外带和配送越来越普及,星巴克如何继续让消费者感受到走进门店的价值?
一杯咖啡可以在很多地方购买。星巴克需要重新证明,自己的产品、服务和空间体验,值得消费者专门选择。
按照ADWEEK的报道,尼科尔近期向员工表示“星巴克回来了”。但在接受该媒体采访时,他也承认,转型尚未彻底完成。他低估了星巴克的业务规模,希望数字化和菜单调整推进得更快。
这番表态说明,品牌方向的调整与门店经营的改善,仍存在时间差。管理层可以迅速提出目标,数万家门店却需要通过人员、流程和产品的持续调整,把目标变成消费者能感受到的体验。
尼科尔还强调,公司文化正在转向对结果负责,而非仅仅为开展了多少活动而庆祝。这意味着,“重回星巴克”最终仍要接受经营结果的检验:消费者是否愿意回来,服务能否保持稳定,改变能否转化为持续增长。
此时考虑收购奇波雷,自然会引发疑问。熟悉一家企业,能够减少理解业务的成本;同时管理两家大型连锁,需要的却是更多组织能力、资本投入和管理精力。
02
咖啡加卷饼,能否产生新的增长?
从消费场景看,星巴克与奇波雷存在一定互补空间。
星巴克主要覆盖咖啡、早餐和日间休憩,奇波雷则满足午餐、晚餐等正餐需求。如果两家品牌进入同一集团,理论上可以覆盖消费者一天中的更多餐饮时刻。
按照ADWEEK援引的观点,品牌咨询公司Lippincott高级合伙人David Mayer认为,潜在交易可能带来运营效率提升和交叉销售机会,长期甚至可能为集团纳入更多品牌创造条件。
但覆盖更多场景,能否带来更多消费,仍然需要证明。
消费者早上买咖啡、中午吃卷饼,不会因为两个品牌属于同一集团,就自然增加购买频次。会员互通、联合营销或交叉推荐,也只有在提供实际便利和价值时,才可能改变消费行为。
运营层面的协同同样存在边界。咖啡馆与正餐连锁在原料采购、食品制作、门店流程和服务节奏上,都有明显差异。集团可以寻找后台效率,但很难仅靠规模扩大,就让两个经营体系顺畅运转。
奇波雷自身也仍有需要解决的问题。
公司公布的2026年第二季度业绩显示,营收同比增长9.3%,达到约33亿美元;同店销售增长2.2%,其中平均客单价增长1.2%,交易量增长1.0%。新增门店是营收增长的主要推动因素。与此同时,食品、饮料及包装成本占营收的比例,以及人工成本占比,均较上年同期上升。
按照ADWEEK的报道,奇波雷还在面对消费者认为其价格偏高的问题。这与星巴克的品牌挑战有相通之处:消费者更加审慎地安排日常支出,餐饮品牌必须持续解释自己的价格为什么值得。
星巴克要通过咖啡、服务和空间体验巩固选择理由,奇波雷则需要通过食材、分量、便利性和用餐体验证明价值。这些功课不会因为合并而自动完成。
因此,潜在交易真正需要回答的,是两家品牌在一起能够创造哪些单独经营时难以实现的价值。增长空间可以被描绘出来,协同效应则需要在经营中兑现。
03
中国业务,提供了另一种增长路径
将收购传闻与星巴克在中国的动作放在一起,更能看出这家公司正在重新选择增长方式。
2026年4月,星巴克与博裕正式完成中国合资交易。博裕管理的基金持有中国零售业务60%股权,星巴克保留40%,并继续拥有和授权品牌及知识产权。合资企业当时管理约8000家门店,双方提出长期将门店数量拓展至最多2万家的愿景。
这一安排意味着,星巴克希望将自身的品牌优势与伙伴的本地经验结合起来,在中国推动扩张、提升效率,并增强与本地消费者的联系。
与之相比,如果收购奇波雷成行,星巴克集团将增加一个需要持续投入管理资源的大型餐饮品牌。
两种动作未必矛盾。不同市场的竞争环境、增长机会和经营条件,本就需要不同安排。但放在一起,它们提出了同一个问题:哪些增长值得星巴克亲自投入,哪些增长可以通过合作实现?
中国业务在产品和营销上的调整,也提供了更具体的参照。
早在2025年6月,星巴克中国就提出“上午咖啡,下午非咖”,通过星冰乐、冰摇茶和茶拿铁覆盖更多消费时段,并调整相关产品价格,大杯平均降幅约5元,部分产品23元起。
这一动作的商业意义,在于降低部分消费场景的尝试门槛,让已有门店承接更多需求。上午的提神咖啡与下午的休闲饮品,可以在同一品牌、同一套门店体系中完成。
今年5月,星巴克中国又携手周杰伦,将“真味无糖”饮品与音乐、主题周边和门店互动结合起来。产品回应消费者的健康与口味需求,文化合作则为门店增加打卡、分享和体验的理由。
从品牌经营角度看,这些动作围绕星巴克现有资产展开:通过产品扩大需求,通过价格调整降低门槛,通过本土文化增强吸引力,再由门店承接消费。
潜在收购奇波雷,则意味着通过另一个品牌进入正餐场景。它可能打开更大的市场,也需要承担更复杂的整合成本。
中国业务的调整因此提供了一个值得讨论的参照:星巴克仍在通过重新组织产品、价格、体验和经营模式,释放现有品牌的增长潜力。如果此时进一步扩大品牌组合,管理层就需要证明,新增业务能够支持整体增长,并且有足够能力同时推进两家企业的经营改善。
目前,收购仍是一项处于探索阶段的可能性。中国的合资运营已经落地,美国的跨品牌扩张尚待确认,两者不能被简单视为同一项资本计划。
但它们共同说明,星巴克正在重新安排自己的增长资源。接下来,无论是本土合作、产品创新,还是潜在收购,都需要回到同一个检验标准:能否让品牌更有吸引力,让门店经营更有效,让消费者愿意持续购买。
一家餐饮集团可以覆盖消费者的一整天,每个品牌仍要赢得属于自己的那一次选择。
“特别声明:以上作品内容(包括在内的视频、图片或音频)为凤凰网旗下自媒体平台“大风号”用户上传并发布,本平台仅提供信息存储空间服务。
Notice: The content above (including the videos, pictures and audios if any) is uploaded and posted by the user of Dafeng Hao, which is a social media platform and merely provides information storage space services.”