
“绿船起航”订单创新高 中证船海指数的产业链“引擎”



《金证研》陌语/作者
2026年10月13日,交通运输部、工业和信息化部、国家能源局联合印发《内河新能源船舶推广应用行动方案(2026-2030年)》,重点推动内河电动、甲醇动力船舶全场景应用、全链条支撑、高标准发展。其中提出,到2028年,内河新能源船舶保有量较2025年翻倍,初步实现全场景示范应用;长江干线甲醇加注服务能力实现全线贯通,长三角水网船舶充换电设施基本成网;基本建成“两横一纵”航运绿色通道和长三角等船舶电动化先行区,综合形成零碳水路运输通道3,000公里,到2030年,初步实现新能源船舶规模化应用。
在此背景下,中证船舶与海洋工程装备产业指数选取40只业务涉及船舶造修、海洋工程、航运等领域的代表性上市公司证券作为指数样本,反映船舶海工产业领域上市公司的整体表现。
一、2026年上半年全球手持订单超5亿载重吨,国内造船业“三指标”表现亮眼
2026年上半年,供需关系、政策变化等多重因素共同驱动船舶行业发展,新造船市场表现突出,全球新船订单规模创下历史同期最高水平,新船价格保持高位运行,中长期造船需求持续向好。
根据中国船舶工业行业协会数据,2026年上半年,全球新接订单量14,710万载重吨,同比增长211.7%,创历史同期最高水平;造船完工量5,868万载重吨,同比增长24.4%;截至2026年6月末,全球手持订单量51,018万载重吨,同比增长31.7%。
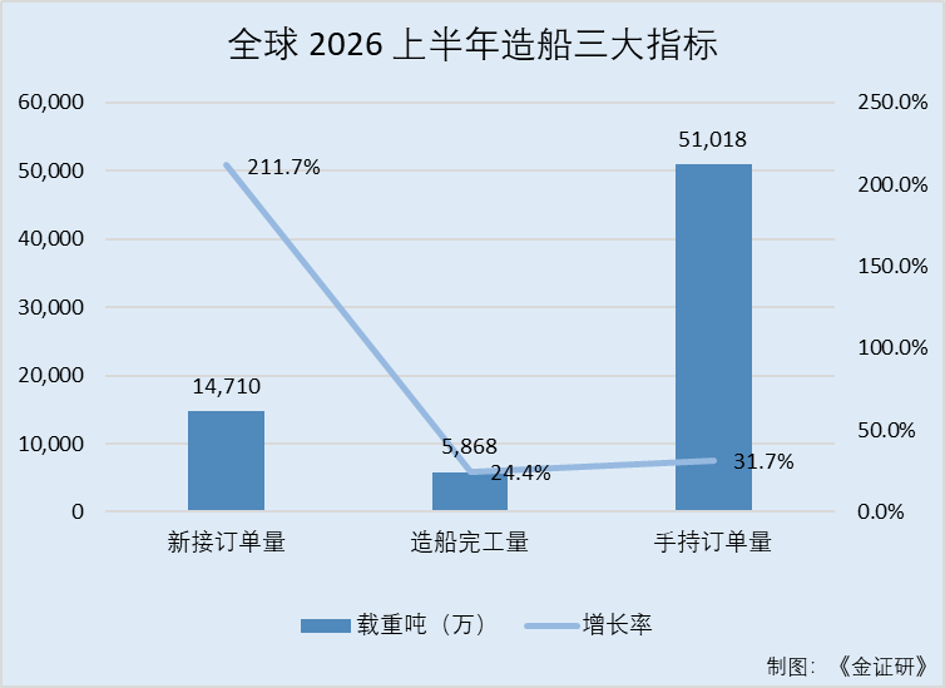
同期,国内造船完工量3,650万载重吨,同比增长51.2%,新接订单量12,106万载重吨,同比增长173.1%,截至2026年6月末,国内手持订单量36,325万载重吨,同比增长54.9%。国内造船完工量、新接订单量、手持订单量分别占世界总量的62.2%、82.3%和71.2%,国际市场份额保持领跑状态。
随着国内造船产能巩固提升步伐加快,同时依托完备产业链和自主技术创新,国内造船业国际市场竞争力不断增强。
根据克拉克森数据,2026年上半年,中国新接油船5,831万载重吨,同比增长1,363%,订单呈现倍数增长,全球份额为82.3%;新接散货船2,547万载重吨,同比增长171.6%,全球份额为90.5%;新接集装箱船2,146万载重吨,同比增长13.3%,全球份额为87%。从订单结构看,油船、散货船、集装箱船分别占国内新船订单总量的52%、22.7%、19.1%。
在全球造船产能紧平衡背景下,新造船价格保持坚挺。
根据克拉克森数据,2026年6月新船价格指数收报185.2点,较年初上涨0.5%,同比下降1.0%。分船型看,油船、散货船、集装箱船、液化气船6月新船价格指数分别收报222.1点、176.2点、116.8点、201.7点,较年初分别上涨3.7%、4%、2%、0.6%,同比分别上涨4.6%、上涨3.8%、下跌0.2%、下跌0.2%。
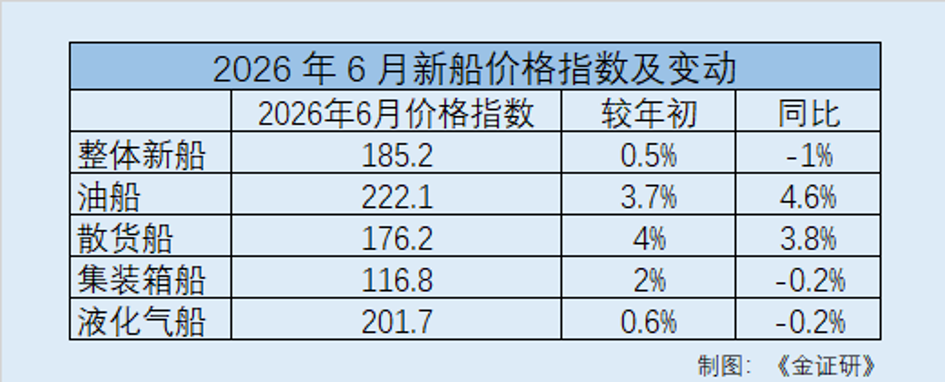
油船和散货船新船价格与本轮峰值和历史高点比较,仍处在本轮高位,集装箱船、液化气船基本持平,整体价格仍然高企。
在此背景下,中证船舶与海洋工程装备产业指数指数成分股业务,由机械制造、交通运输、电力设备、能源、航空航天与国防、公用事业等行业组成,以反映船舶产业上市公司的整体表现。
具体来看,指数样本空间由同时满足以下条件的A股和红筹企业发行的存托凭证组成,需为非ST、*ST证券;科创板证券和北交所证券上市时间分别超过一年和两年,其他证券的上市时间需超过一个季度,除非该证券自上市以来日均总市值排在前30位。
选样方法上,在符合可投资性筛选条件的证券中,选取业务涉及以下航海产业相关领域的上市公司证券作为待选样本,船舶造修:船舶制造、船舶配套、船舶设计、船舶修理等;海洋工程:海上生产平台、海洋资源调查勘探设备、港口机械、海洋油气设施建造、海上风电、海洋信息处理等;航运及其他相关配套产业:航运、集装箱及其他相关配套设备等。
在上述待选样本中,按照过去一年日均总市值由高到低排名,从船舶造修和海洋工程领域中选取40只作为指数样本;如指数样本数量不足40只,再从剩余待选样本中依次纳入市值排名靠前的证券使得样本数量达到40只。
定期调整上,指数样本每半年调整一次,样本调整实施时间分别为每年6月和12月的第二个星期五的下一交易日。每次调整的样本数量比例一般不超过20%。
综上所述,在全球新船订单创历史同期新高、新船价格高位运行、国内造船业国际份额持续增长的背景下,船舶产业长期持续发展,而中证船舶与海洋工程装备产业指数全面覆盖船舶造修、海洋工程及航运配套等核心领域,能够客观反映船舶产业上市公司的整体表现。
二、从总装、动力到海工风电与锚链配套,中证船海指数近三年收益率9.3%
从中证船舶与海洋工程装备产业指数的样本特征数据上看,该指数样本数量为40只。整个中证船舶与海洋工程装备产业指数的自由流通市值总量达到6,371.62亿元,反映了该指数所涵盖的样本股整体规模。
从样本股的市值分布来看,中证船舶与海洋工程装备产业指数最大自由流通市值达到1,590.31亿元,而最小自由流通市值为11.34亿元。从自由流通市值上看,样本平均自由流通市值为159.29亿元,而中位数为63.7亿元。
具体来看,截至2026年10月20日,中证船舶与海洋工程装备产业指数中,市值在100-199亿元、小于100亿元的公司数量最多,均为13家;其次是市值在200-299亿元区间,共6家;市值超过1000亿元区间4家;市值在300-399亿元区间2家;市值在400-499亿元、600-699亿元区间各1家。
从十大成分股上看,截至2026年10月20日,中证船舶与海洋工程装备产业指数前十大权重股分别为中国船舶、中国动力、海油工程、大金重工、中船防务、天海防务、海兰信、振华重工、亚星锚链、中国海防,权重依次为16.31%、13.87%、6.76%、6.34%、5.49%、5.05%、4.86%、3.93%、2.89%、2.65%。
据中证指数有限公司官网,截至2026年10月20日,中证船舶与海洋工程装备产业指数近3年的收益率为9.3%,近5年的收益率为5.11%。
权重股业绩方面,中证船舶与海洋工程装备产业指数的前十权重股中,2026年二季度,中国船舶的营业收入为915.3亿元,同比增长26.01 %,归母净利润99.54亿元,同比增长163.51%。同期,中国动力的营业收入为308.42亿元,同比增长11.54%,归母净利润为13.12亿元,同比增长42.74%。此外,2026年二季度,大金重工的营业收入为32.53亿元,同比增长14.48%,归母净利润为6.01亿元,同比增长9.89%。
另一方面,船舶与海洋工程装备行业具有较强周期属性,行业景气度可能受全球航运市场需求变化、新船订单与船价波动、原材料及配套设备价格等因素影响,而海洋工程领域则可能受海洋油气资本开支、海上风电政策与项目进度等影响。不仅如此,指数样本集中于船舶与海洋工程装备产业,行业属性集中。
简言之,内河新能源船舶推广政策落地、全球造船业景气上行的另一面,国内船舶与海洋工程装备产业中,订单规模、价格水平与国际市场份额均位居前列,而中证船舶与海洋工程装备产业指数则反映船舶产业上市公司的整体表现。
免责声明:
本机构撰写的报告,系基于我们认为可靠的或已公开的信息撰写,我们不保证文中数据、资料、观点或陈述不会发生任何变更。在任何情况下,本机构撰写的报告中的数据、资料、观点或所表述的意见,仅供信息分享和参考,并不构成对任何人的投资建议。在任何情况下,我们不对任何人因使用本机构撰写的报告中的任何数据、资料、观点、内容所引致的任何损失负任何责任,阅读者自行承担风险。本机构撰写的报告,主要以电子版形式分发,也会辅以印刷品形式分发,版权均归金证研所有。未经我们同意,不得对报告进行任何有悖原意的引用、删节和修改,不得用于营利或用于未经允许的其它用途。
中证船海指数
“特别声明:以上作品内容(包括在内的视频、图片或音频)为凤凰网旗下自媒体平台“大风号”用户上传并发布,本平台仅提供信息存储空间服务。
Notice: The content above (including the videos, pictures and audios if any) is uploaded and posted by the user of Dafeng Hao, which is a social media platform and merely provides information storage space services.”