"量子科技第一股”国盾量子Q3营收腰斩,刚接棒的增长引擎单季度熄火 | 看财报



和三季报同时披露的订单并没能阻挡国盾量子股价的下跌。
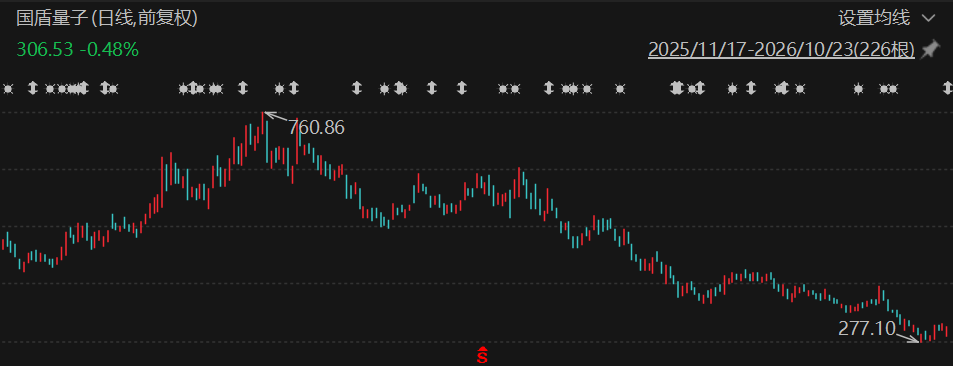
10月23日,国盾量子(688027.SH)股价盘中一度下探至288.60元,尾盘收报306.50元。以盘中低点计算,较年内760.88元的高点已跌逾六成。
图源:Choice
两个月前,A股“量子科技第一股”国盾量子(688027.SH)刚在半年报里迎来量子计算业务收入首次反超量子通信业务,跃居公司第一大业务板块的高光时刻。但刚刚接棒成为增长引擎的量子计算业务却在第三季度意外“熄火”,没能持续发力。
公司10月22日晚间披露的三季报显示,国盾量子第三季度营业收入3441.03万元,同比近乎腰斩,净利润亏损扩大近9倍。公司方面解释称,量子计算业务成拖累第三季度整体营收的主因。而有券商曾经在半年报时预测,公司全年的营收或将达到3.66亿元。
也就是说公司全年的压力给到了第四季度。
新引擎单季熄火
国盾量子的三季报延续了公司上半年的疲态,同时单个季度营收和净利润的降幅明显放大。
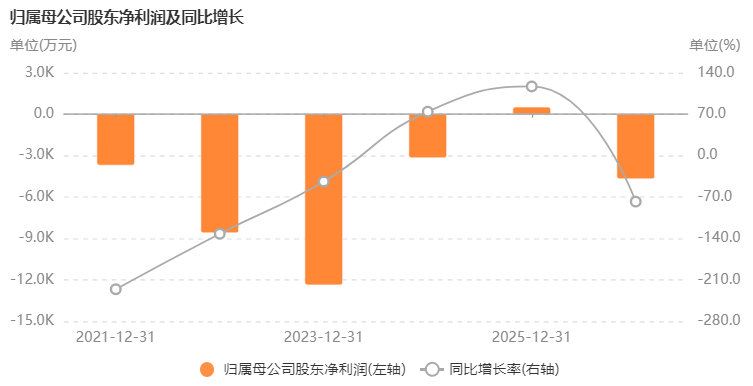
根据三季报披露的数据显示,公司第三季度营业收入3441.03万元,同比下降49.66%;净利润为-2389.55万元,上年同期为-268.16万元,亏损额同比扩大近9倍;扣非净利润为-3649.02万元。前三季度累计,公司营业收入1.58亿元、同比下降16.73%,净利润-4707.09万元,扣非净利润-7768.35万元,经营活动现金流量净额-7792.15万元。
图源:Choice
对于单季度业绩下跌,公司把单季营收下滑的原因,直接归于“量子计算营业收入同比下降”,这个解释与两个月前半年报的口径形成了耐人寻味的对比。
根据半年报披露的数据,国盾量子的量子计算业务收入6622.20万元、同比增长18.34%,首次超过量子通信(4951.37万元)成为公司的第一大业务板块,被外界解读为“增长引擎完成切换”。仅仅一个季度,这台刚点燃的引擎便出现回落,成为拖累营收的主要变量。
不过这种情况公司应该也有预料,公司在半年报中曾提示,“量子计算及量子精密测量下游需求不确定性较大,经营业绩存在波动甚至下滑的风险”。
即便亏损持续扩大,国盾量子也并未大幅削减研发投入。前三季度,公司研发投入合计 8312.92 万元,占营业收入的比重达 52.61%;第三季度单季研发投入 3240.30 万元,占当季营收的比例高达 94.17%
扭亏成色存疑
如果把时间轴拉长,国盾量子的业绩轨迹耐人寻味。2025年公司实现净利润539.19万元,同比扭亏为盈,一度成为市场焦点。但细看公司的盈利结构,当年扣非净利润仍为-4354.97万元,盈利主要来自计入当期损益的政府补助3395.01万元及委托理财等收益。换言之,2025年的“扭亏”更多是补助与理财的功劳,而非主营业务造血的改善。也正因如此,2026年重新扩大亏损,难免被投资者认为“扭亏成色不足”。
同样有意思的还有公司的资产负债结构。截至2026年三季度末,交易性金融资产达20.77亿元、占总资产的比例升至58.26%,货币资金则较期初下降约75.1%,主要系购买结构性存款及理财产品。换句话说,一家主营仍在亏损的技术公司,还在花不少钱在理财产品上面,虽然说这些投资收益在一定程度上对冲了主营亏损。
值得注意的是,三季报披露的同一晚,公司还同步披露了一则销售信息,与控股股东中电信量子集团签订量子计算项目销售合同。合同金额预计6477.27万元。同时,公司拟与中国科学技术大学签订2份采购服务合同,分别委托其进行超导量子芯片(金额350万元)、量子极限信号放大器的设计及开发(金额540万元),合计约890万元。
在量子计算收入下滑的当口,这份拟与控股股东签署的6477万元整机订单显得尤为重要。如果这笔订单在第四季度确认收入,将对全年业绩有着重要的支撑,甚至帮助公司站上盈亏平衡线。
事实上,公司管理层9月下旬的半年报投资者说明会上,就再次强调了这一行业特点。财务总监谭琪在回应投资者的问题时坦言,受行业特点影响,公司销售收入呈明显季节性分布,主要集中在下半年尤其是第四季度;2026年研发投入仍将保持较高水平,盈利主要依靠业务规模扩大和营业收入增加实现,力争获得更好业绩。
从上市初期的盈利,到2021年转亏、2022—2023年亏损扩大、2024年减亏、2025年短暂扭亏,再到2026年再度陷亏,这家公司的业绩近两年始终在盈亏线附近震荡。如何在持续高研发投入与商业化落地之间找到平衡,仍是其需要回答的命题。(本文首发钛媒体APP,文丨三原 编辑丨曹晟源)
“特别声明:以上作品内容(包括在内的视频、图片或音频)为凤凰网旗下自媒体平台“大风号”用户上传并发布,本平台仅提供信息存储空间服务。
Notice: The content above (including the videos, pictures and audios if any) is uploaded and posted by the user of Dafeng Hao, which is a social media platform and merely provides information storage space services.”