当脑机接口遇上标准化 医疗器械产业链在指数中的“三段路”



2026年11月3日,工业和信息化部发布2026年第五批行业标准制修订计划,由工业和信息化部脑机接口标准化技术委员会(MIIT/TC4)归口的9项脑机接口领域行业标准获批立项。本次立项的9项脑机接口行业标准,涵盖产品分级分类、风险管理、交互界面、侵入式无线通信、数据与算法管理等方面,以及体育运动辅助训练、注意力监测等应用场景,为脑机接口相关产品评估、技术开发和应用推广提供统一规范依据。
在此背景下,医疗器械相关指数基金聚焦医疗设备、医疗耗材和体外诊断等赛道,反映国内医疗器械产业整体发展情况。
一、标准先行脑机接口加速“闯关”,医疗器械内外双循环驱动
脑机接口医疗器械可以理解为能够“读懂”大脑信号的智能机器,设备通过“学习”大量脑电数据、“训练”人工智能算法,达到准确理解患者的意图。按侵入程度划分,脑机接口技术主要分为非侵入式、半侵入式、侵入式三种路径,三者各具优势、互为补充。
从产业体系来看,脑机接口产业链上游聚焦于电极、芯片等核心元器件的研发与制造,中游涵盖脑电采集、信号处理与系统集成等关键设备,下游则广泛拓展至医疗健康、康复辅具、智能交互以及日常生活消费等多元化场景。
近年来,随着政策红利持续释放、技术应用加速迭代,脑机接口产业商业化进程提速。
《国民健康“十五五”规划》提出,加强发病机理、药物、疫苗、医疗设备、脑机接口等领域科技攻关。
与此同时,药监部门配套创新注册管理政策,系统支持脑机接口医疗器械的研发与落地转化。
2026年6月30日,国家药监局发布《脑机接口医疗器械产品分类界定指导原则》《脑机接口医疗器械通用名称命名指导原则》等2项医疗器械产品指导原则,首次明确脑机接口医疗器械定义,并将四条核心技术列为准入“硬门槛”。
2026年9月14日,国家药监局批准发布国内第三个脑机接口医疗器械标准,这也是全球首个采用人工智能技术处理脑电数据的脑机接口医疗器械产品标准,该标准将于2027年9月1日起正式实施。
脑机接口的落地,依托于国内医疗器械产业规模持续扩容。数据显示,截至2026年7月底,全国有效医疗器械注册备案产品超34.7万件,涵盖三类注册证、二类注册证及一类备案产品,国产产品占据主体地位。
其中,2025年国家药监局共批准医疗器械注册数量14,187项,同比增长8%。首次注册、延续注册、变更注册均保持正向增长。
医疗器械产业景气已传导至业绩端。东方财富Choice数据显示,2026年前三季度,142家A股医疗器械板块上市公司合计实现营业收入2,015.44亿元,同比增长9.56%;归属于母公司股东的净利润306.73亿元,同比增长11.74%。其中,第三季度营业收入和归母净利润分别同比增长12.3%和21.91%。
另一方面,从进出口数据来看,2026上半年,中国医疗器械进出口总额达425.5亿美元,同比增长3.5%。其中,出口额271亿美元,同比增长12.4%。
主要细分类别方面,同期,五大类别产品出口增幅显著。耗材、诊疗设备两大核心品类占比同步提升,出口重心进一步向高附加值诊疗器械、介入耗材倾斜。而医院诊断与治疗类产品的出口额达128.5亿美元,同比增长14.4%。该品类占总出口的47.4%,是第一大出口支柱,高端影像、手术设备、植入耗材拉动效果明显,品类内部结构高端化提速。
不仅如此,同期,一次性耗材出口额达61.6亿美元,同比增长17.1%,占出口总额22.7%,占比提升0.9%,是占比提升幅度最高细分赛道。
此外,保健康复用品出口额达49.9亿美元,同比增长6.3%。医用敷料类产品出口额达到20.7亿美元,同比增长2.3%。口腔设备与材料依旧延续显著增长态势,出口额达10.3亿美元,同比增长14.9%。
同时,产业外循环通道也在打开。在第九届进博会期间举办的中欧医疗器械专场贸易对接会,多部门组织了160多家国内的医疗机构和企业参与市场化采购,欧方组织了40多家医疗器械企业参会,达成合作意向超过100项。
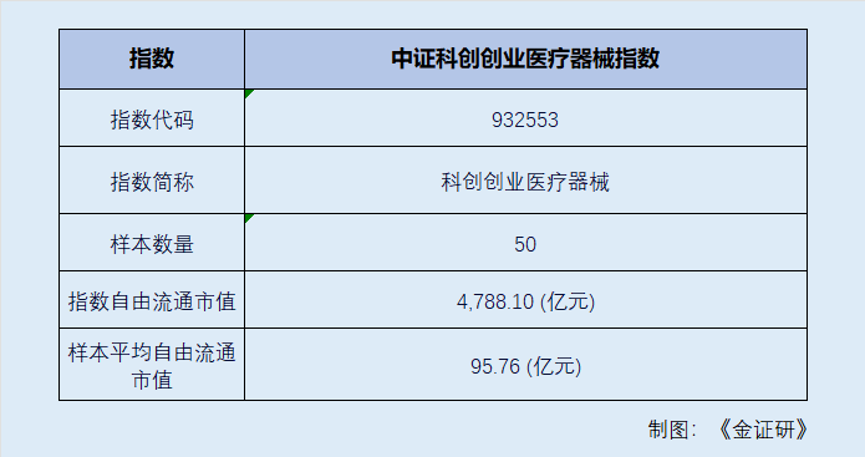
在此背景下,中证科创创业医疗器械指数从科创板和创业板中选取提供医疗设备、医疗耗材和体外诊断等产品和服务的上市公司证券作为指数样本,以反映科创板和创业板医疗器械领域上市公司证券的整体表现。
二、从材料树脂芯片到医学检测,医疗器械产业链在指数中的“三段路”
纵观医疗器械产业链,上游为材料与部件,主要是特种陶瓷材料、医疗级信号处理芯片、塑料及树脂以及医用级电子元件;中游核心为设备与耗材,包括医疗设备、体外诊断、高值医疗耗材等;下游则是医疗器械销售,包含医疗器械贸易、医学检测以及医院。
据中证指数有限公司官网,截至2026年11月11日,中证科创创业医疗器械指数前十大成分股分别为迈瑞医疗、联影医疗、惠泰医疗、新产业、英科医疗、奕瑞科技、乐普医疗、爱美客、福瑞医科以及华大基因。指数前五大权重占比合计为38.42%,前十大权重股合计权重达55.77%。
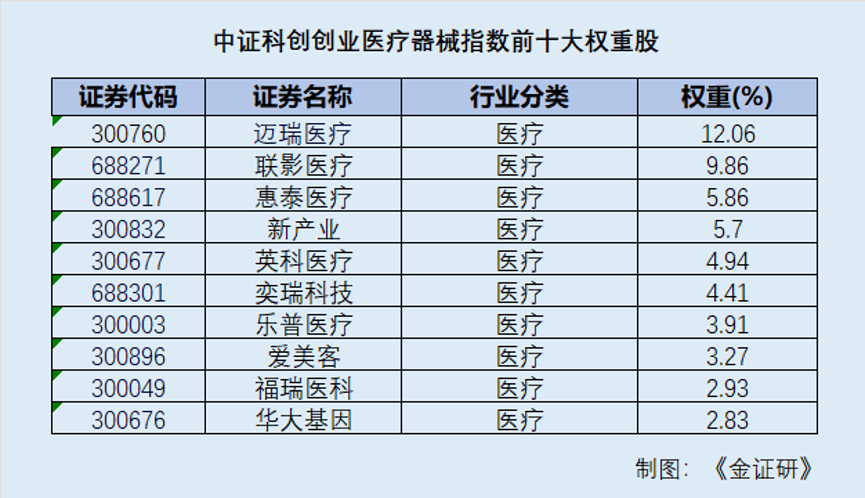
东方财富Choice数据显示,指数全部50只成分股中,1只成分股市值达千亿元级别,3只成分股市值处于300‑999亿元区间,46只成分股市值低于300亿元。
从行业权重分布看,参照申万行业二级分类,指数前四大行业分别为医药生物-医疗器械、医药生物-医疗服务、美容护理-医疗美容以及美容护理-个护用品,权重占比分别为89.6%、5.32%、3.36%以及1.72%。指数高度聚焦医疗器械板块。
细分来看,参照申万行业三级分类,指数前三大细分行业医疗设备、医疗耗材、体外诊断行业占比分别为43.18%、29.93%、16.5%。
除中证科创创业医疗器械指数外,中证医药及医疗器械创新指数亦聚焦医疗器械板块。
据中证指数有限公司官网,中证医药及医疗器械创新指数从医药卫生行业的上市公司中,选取30只盈利能力较好且具备一定成长性和研发创新能力的上市公司证券作为指数样本,以反映兼具盈利性与成长性的医药及医疗器械上市公司证券的整体表现。
截至2026年11月11日,中证医药及医疗器械创新指数前十大权重股分别为药明康德、迈瑞医疗、恒瑞医药、联影医疗、 云南白药、康龙化成、爱尔眼科、新和成、甘李药业以及惠泰医疗。
从成分股经营情况来看,东方财富Choice数据显示,2025年中证科创创业医疗器械指数成分股营业收入合计为1,538.18亿元,归母净利润合计为218.31亿元。
而中证科创创业医疗器械指数权重股业绩方面,2026年前三季度,惠泰医疗的营业收入为23.58亿元,同比增长26.27%;归母净利润为8.18亿元,同比增长31.27%。同期,迈瑞医疗实现营业收入270.97亿元,同比增长4.89%;实现归母净利润71.84亿元,同比下滑5.1%。
需要注意的是,医疗器械行业运行既受政策端集采、医保控费、审评监管变化影响,也面临需求端医院采购节奏与医学检测需求波动。而供给端同样不可忽视,上游特种陶瓷、医疗级芯片、树脂及电子元件存在价格与供应稳定性问题,中游研发注册周期、技术迭代与竞争格局变化,下游贸易回款与医院需求变化,均可能向行业传导。且指数前十大权重超半数,样本及权重通常定期调整,历史数据不代表未来表现。
总的来说,从顶层规划定调、准入规划细化到标准体系成型、出口结构优化,脑机接口技术分层互补,医疗器械创新药协同演进。
免责声明:
本机构撰写的报告,系基于我们认为可靠的或已公开的信息撰写,我们不保证文中数据、资料、观点或陈述不会发生任何变更。在任何情况下,本机构撰写的报告中的数据、资料、观点或所表述的意见,仅供信息分享和参考,并不构成对任何人的投资建议。在任何情况下,我们不对任何人因使用本机构撰写的报告中的任何数据、资料、观点、内容所引致的任何损失负任何责任,阅读者自行承担风险。本机构撰写的报告,主要以电子版形式分发,也会辅以印刷品形式分发,版权均归金证研所有。未经我们同意,不得对报告进行任何有悖原意的引用、删节和修改,不得用于营利或用于未经允许的其它用途。
“特别声明:以上作品内容(包括在内的视频、图片或音频)为凤凰网旗下自媒体平台“大风号”用户上传并发布,本平台仅提供信息存储空间服务。
Notice: The content above (including the videos, pictures and audios if any) is uploaded and posted by the user of Dafeng Hao, which is a social media platform and merely provides information storage space services.”